
三代 · ba đời
“Không ai giàu ba họ, không ai khó ba đời.”
Lời ông bà ta có hai vế. Trang này nói về vế sau: cái khó không kéo dài đến ba đời.
Sandai là nơi để học những bước nhỏ giúp gia đình tiến lên: để dành một chút khi có thể, bảo vệ lẫn nhau, thu xếp mọi việc đâu ra đấy.
Đọc miễn phí. Không có gì để mua. Không cần đăng ký.
Một câu nói, hai vế
Không ai giàu ba họ, không ai khó ba đời.
Câu tục ngữ không phải là lời hứa. Nhưng nó chứa một điều đúng: chỗ đứng của một gia đình không cố định. Mỗi đời lại làm nó đổi khác một chút.
- Cha mẹ bạnCha mẹ đã gánh gia đình đến được hôm nay.
- BạnBạn gánh hai thế hệ cùng một lúc.
- Con bạnCác con bắt đầu từ những gì bạn để lại.
Bạn, người ở giữa
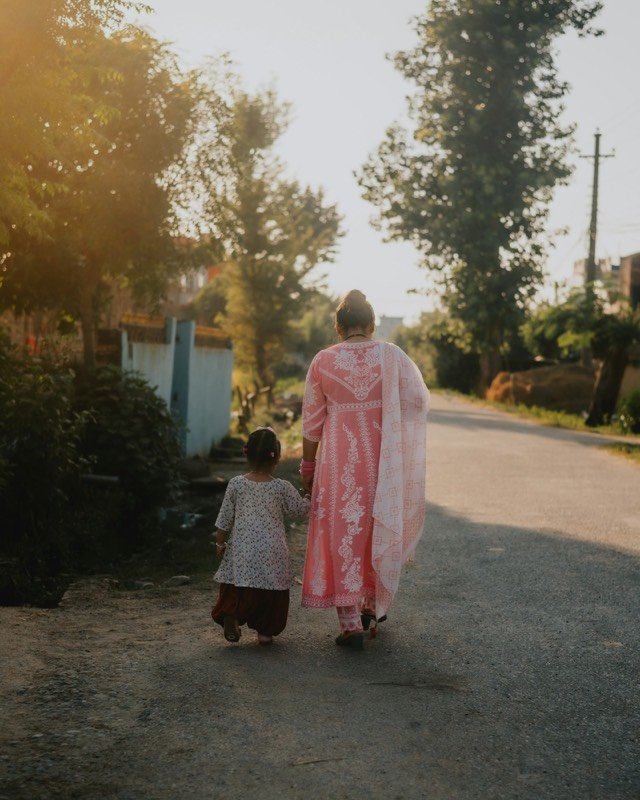
Nếu bạn vừa lo cho con, vừa giúp đỡ cha mẹ, bạn là thế hệ ở giữa. Có người gọi đó là thế hệ bánh mì kẹp. Có thể bạn đã quen với những lúc như thế này:
- Học phí của con và tiền khám bệnh của cha mẹ đến cùng một tháng.
- Lương về, hoặc có một ngày kiếm khá. Một tuần sau, phần lớn đã hết.
- Có tuần bạn kiếm đủ, có tuần gần như chẳng được gì, vậy mà vẫn thấy chỉ cần một tuần không may là gặp khó.
- Bạn muốn để dành. Nhưng lúc nào cũng có việc gấp hơn.
- Trong nhà không ai nói đến chuyện gì sẽ xảy ra nếu bạn không thể đi làm.
Những điều này không có nghĩa là bạn kém chuyện tiền bạc. Chỉ có nghĩa là bạn đang gánh rất nhiều. Vì vậy, các bước dưới đây được cố ý chia thật nhỏ.
Bắt đầu sớm quan trọng hơn số tiền lớn
Những khoản nhỏ, để dành thường xuyên trong nhiều năm, sẽ cộng dồn lại. Không phải nhờ may mắn. Mà nhờ thời gian.
Tích tiểu thành đại.
Thử với con số của bạn
Nhập số tiền bất kỳ, theo đơn vị tiền của bạn.
Nhập một số tiền ở trên để xem tổng cộng.
Nếu để dành mỗi ngày, cộng lại sẽ là:
Nếu để dành mỗi tuần, cộng lại sẽ là:
Nếu để dành mỗi tháng, cộng lại sẽ là:
- Sau 1 năm
- –
- Sau 5 năm
- –
- Sau 10 năm
- –
- Sau 20 năm
- –
Với máy tính bất kỳ: số tiền mỗi tháng × 12 cho một năm, × 60 cho năm năm, × 120 cho mười năm, × 240 cho hai mươi năm. Số tiền mỗi ngày × 365 cho một năm. Số tiền mỗi tuần × 52 cho một năm.
Đây chỉ là phép cộng đơn giản: số tiền của bạn × số ngày, số tuần hoặc số tháng. Không tính lãi, không tính tăng trưởng, và không tính đến việc giá cả tăng lên. Đây là ví dụ minh họa, không phải dự báo và không phải lời khuyên.
Bắt đầu trước khi thấy sẵn sàng
Khoản đầu tiên có thể rất nhỏ. Bắt đầu mới là phần khó.
Để riêng ra trước tiên
Để riêng khoản này ra ngay khi có tiền vào, trước khi các khoản chi trong ngày hay trong tháng kịp lấy mất.
Tăng lên sau một tuần kiếm khá
Thêm một chút khi bạn có thể. Bạn sẽ gần như không nhận ra.
Năm bài học, từng bài một
Mỗi bài đọc mất khoảng hai phút. Tuần này, hãy đọc một bài.
-
1
Biết tiền đi đâu
Không nhìn thấy thì không thể lèo lái.
Đọc · 2 phút: Biết tiền đi đâu

Trong một tháng, hoặc một tuần nếu bạn nhận tiền theo ngày, hãy ghi lại tiền vào và tiền ra. Một cuốn sổ là đủ. Một ghi chú trên điện thoại cũng được.
Chia thành ba phần: những gì gia đình phải trả (nhà ở, ăn uống, học hành, đi lại, cha mẹ), những gì bạn chọn trả, và những gì bạn giữ lại.
Phần lớn mọi người sẽ thấy một hai chỗ rò rỉ mà trước đây không biết. Đó chính là mục đích. Không trách ai cả.
Một bước nhỏ: Tối nay, hãy ghi lại những gì bạn đã tiêu hôm nay. Ngày mai lại ghi tiếp.
-
2
Trước tiên, một khoản dự phòng
Tiền cho một tuần hay một tháng không may, để ở chỗ bạn lấy được ngay.
Đọc · 2 phút: Trước tiên, một khoản dự phòng
Trước mọi kế hoạch lớn hơn, hãy lập một khoản dự phòng, tức là tiền cho lúc khẩn cấp: tiền để riêng cho ngày không may, khi bạn không thể đi làm, khi xe hỏng, khi có người ốm.
Hãy bắt đầu với số tiền đủ trả những khoản gia đình phải trả trong một ngày. Rồi một tuần. Rồi một tháng. Dần dần, hãy nhắm tới vài tháng.
Để khoản này tách riêng khỏi tiền tiêu hằng ngày, ở một nơi an toàn và dễ lấy. Nó không ở đó để sinh lời. Nó ở đó để luôn có sẵn.
Ngay cả một khoản dự phòng nhỏ cũng có thể giữ cho một chuyện bất ngờ không biến thành nợ.
Một bước nhỏ: Chọn một chỗ riêng cho khoản này, chẳng hạn một cái hộp, một phong bì hay một ngăn riêng trong ứng dụng ví điện tử, và bỏ vào khoản nhỏ đầu tiên ngay hôm nay.
-
3
Bảo vệ nguồn thu nhập nuôi cả nhà
Hãy hỏi câu hỏi khó một lần, thật bình tĩnh: nếu mình không thể đi làm thì sao?
Đọc · 2 phút: Bảo vệ nguồn thu nhập nuôi cả nhà
Với phần lớn gia đình, thứ lớn nhất họ có không phải là căn nhà. Mà là khả năng kiếm tiền của một hoặc hai người.
Bệnh tật, tai nạn hay một người qua đời có thể làm nguồn thu nhập ấy dừng lại. Bảo hiểm, cùng với takaful, hình thức bảo hiểm theo luật Hồi giáo, giúp chia sẻ rủi ro đó. Nhiều người cùng góp mỗi người một ít, để số ít người gặp chuyện không bị kiệt quệ.
Trước hết, hãy tìm hiểu xem bạn đã có những gì: quyền lợi bảo hiểm từ nơi làm việc, nếu bạn có chủ thuê, và mọi sự hỗ trợ y tế công hay an sinh xã hội ở nước bạn, chẳng hạn phòng khám công. Nhiều người có nhiều hơn, hoặc ít hơn, họ nghĩ.
Bảo hiểm là một hợp đồng. Hợp đồng này do các công ty được cấp phép và các đại lý được cấp phép bán. Sandai không bán và không khuyên dùng loại nào. Nếu bạn xem xét một hợp đồng, hãy hỏi: nó chi trả những gì, khi nào nó không chi trả, và qua nhiều năm sẽ tốn bao nhiêu. Đọc kỹ trước khi ký.
Một bước nhỏ: Viết ra một trang: nếu tôi không thể đi làm trong một tuần, ai sẽ giúp, những gì được miễn phí, tôi đang nợ những gì? Nếu bạn có chủ thuê, hãy hỏi xem bạn có quyền lợi bảo hiểm gì, rồi ghi thêm vào.
-
4
Hai mục tiêu dài hạn: việc học của con và tuổi già của bạn
Lo cho tuổi già của chính mình cũng là làm nhẹ gánh cho con.
Đọc · 2 phút: Hai mục tiêu dài hạn: việc học của con và tuổi già của bạn

Có hai khoản chi rồi sẽ đến, và còn cách nhiều năm nữa: việc học của con, và những năm bạn không còn đi làm.
Vì còn xa, chúng là những việc dễ bị gác lại nhất. Và cũng vì còn xa, bắt đầu sớm sẽ giúp ích nhiều nhất.
Nhiều cha mẹ lo cho con trước. Đó là tình thương. Nhưng như vậy có thể chẳng còn gì cho những năm về sau, và rồi con cái phải gánh. Để dành dù chỉ một chút cho những năm về sau của chính mình sẽ làm gánh ấy nhẹ đi.
Nếu bạn có quỹ hưu trí của nhà nước, hãy xem trong đó có bao nhiêu. Nếu không có, hãy hỏi một cơ quan ở địa phương xem có chương trình nào bạn tham gia được mà không cần chủ thuê không. Rồi chọn một khoản nhỏ đều đặn cho từng mục tiêu, và để hai khoản tách riêng.
Một bước nhỏ: Nếu bạn có quỹ hưu trí của nhà nước, hãy tìm bản sao kê mới nhất và đọc nó. Nếu không có, hãy ghi lại những gì có thể lo cho bạn khi bạn không còn đi làm được nữa.
-
5
Thu xếp mọi việc đâu ra đấy
Thu xếp mọi việc đâu ra đấy không chỉ là chuyện của người giàu. Đó là bàn giao mọi thứ cho gọn gàng.
Đọc · 2 phút: Thu xếp mọi việc đâu ra đấy

Khi một người mất đi mà không có gì được ghi lại, gia đình thường phải chờ nhiều tháng. Có giấy tờ phải lo, có tiền mà không ai lấy ra được, và rất hay xảy ra cãi vã. Chuyện này xảy ra với cả những gia đình bình thường, không chỉ nhà giàu.
Bốn việc sau đây giải quyết được phần lớn. Một bản di chúc, hoặc loại văn bản phù hợp ở nước bạn. Tên những người nên nhận tiền, ghi trên mọi tài khoản, hợp đồng bảo hiểm hay chương trình bạn có, ở những nơi được phép. Một danh sách những gì bạn có và những gì bạn nợ, cùng nơi để giấy tờ. Và một cuộc nói chuyện với gia đình, để không ai bất ngờ.
Quy định về thừa kế khác nhau tùy nước và tùy tôn giáo. Ở một số nơi, luật đặt sẵn phần chia cố định. Luật sư, hoặc cơ quan có thẩm quyền ở nước bạn, có thể cho bạn biết điều gì áp dụng cho bạn. Sandai thì không thể. Ở một số nơi có trợ giúp pháp lý miễn phí, hoặc có một văn phòng ở địa phương lo các việc về gia đình. Bạn có thể hỏi ở đó trước.
Bạn không cần giàu mới làm được việc này. Bạn chỉ cần một buổi chiều và một cuộc nói chuyện thật lòng. Nếu bạn không có di chúc và không có tài khoản nào, danh sách và cuộc nói chuyện vẫn có ích.
Một bước nhỏ: Viết một trang: bạn có gì, để ở đâu, cần gọi cho ai. Cho một người biết trang giấy ấy để ở đâu.
Bạn muốn học thêm?
Năm bài học ở trên mới là phần mở đầu. Có một khóa học cho người nhận tiền theo ngày, và một lộ trình đầy đủ gồm năm cấp độ với hai mươi lăm bài học ngắn. Tất cả đều miễn phí.
Tự kiểm tra gia đình trong 2 phút
Bảy câu hỏi. Hãy trả lời theo tình hình hiện nay của bạn: không ai thấy câu trả lời của bạn. Không có gì được lưu và không có gì được gửi đi. Mọi thứ chỉ nằm trên điện thoại của bạn.
Những bước nhỏ tiếp theo của bạn
Bài tự kiểm tra này là công cụ học tập chung. Nó không xét đến hoàn cảnh riêng của bạn, và không phải là lời khuyên.
Dưới đây là bảy câu hỏi. Với mỗi câu “chưa”, bước nhỏ cần làm được ghi ngay bên cạnh.
Bạn có biết đại khái tháng trước gia đình đã chi tiêu bao nhiêu không?
Ghi lại chi tiêu trong một tháng. Bài 1
Gia đình bạn có thể xoay xở một tuần mà không có thu nhập của bạn không?
Bắt đầu một khoản dự phòng với một số tiền nhỏ. Bài 2
Bạn có biết mình sẽ được giúp những gì nếu bị ốm và không thể đi làm không?
Ghi lại bạn sẽ được giúp những gì: từ nơi làm việc nếu bạn có chủ thuê, từ các dịch vụ công, từ gia đình. Bài 3
Bạn có đều đặn để dành cho việc học của con không?
Chọn một khoản nhỏ đều đặn cho việc học của con. Bài 4
Ngoài bất cứ phần nào bị trừ vào lương, bạn có để dành cho tuổi già của chính mình không?
Nếu bạn có quỹ hưu trí của nhà nước, hãy xem số dư. Rồi tự thêm một khoản nhỏ đều đặn của riêng bạn. Bài 4
Bạn đã ghi lại bằng văn bản ai sẽ nhận gì, theo cách luật nước bạn yêu cầu chưa?
Tìm hiểu nước bạn dùng loại văn bản nào. Hỏi luật sư, cơ quan có thẩm quyền, hoặc nơi trợ giúp pháp lý miễn phí nếu có. Bài 5
Có người bạn tin tưởng biết giấy tờ và tài khoản của bạn để ở đâu không?
Viết một danh sách một trang, và cho một người biết nó để ở đâu. Bài 5
Bài tự kiểm tra này là công cụ học tập chung. Nó không xét đến hoàn cảnh riêng của bạn, và không phải là lời khuyên.
Sandai là gì, và không phải là gì
Sandai là
- Một nơi để học. Những bài học ngắn về tiền bạc gia đình, bằng lời lẽ dễ hiểu.
- Đọc miễn phí, không cần đăng ký.
- Viết cho những gia đình đi làm bình thường ở Malaysia, Indonesia, Việt Nam và Thái Lan: người buôn bán, người chạy xe, nông dân, công nhân nhà máy và nhân viên cửa hàng, người giúp việc nhà và người lao động xa quê.
Sandai không phải là
- Không phải ngân hàng, công ty bảo hiểm hay công ty đầu tư. Chúng tôi không giữ tiền của ai.
- Không phải lời khuyên cá nhân. Chúng tôi không biết hoàn cảnh của bạn, nên không thể bảo bạn nên làm gì hay nên mua gì.
- Không phải người bán hàng. Chúng tôi không giới thiệu sản phẩm, công ty hay khoản đầu tư nào, và không hứa hẹn bất kỳ kết quả nào.
Ai đứng sau trang này
Sandai là một dự án mới và vẫn đang được thành lập. Thông tin công ty sẽ được đăng ở đây khi công ty được đăng ký.
Ảnh chụp trên trang này là ảnh có sẵn từ thư viện ảnh, còn các hình vẽ là tranh minh họa. Những người trong ảnh không phải là khách hàng của Sandai và không có bất kỳ liên hệ nào với dự án này.
Đặt câu hỏi
Có điều gì trên trang này chưa rõ? Có chủ đề nào bạn muốn có một bài học? Hãy viết cho chúng tôi. Chúng tôi đọc mọi tin nhắn.
Chúng tôi không thể đưa ra lời khuyên cá nhân, và sẽ không bao giờ trả lời bằng một sản phẩm để bạn mua.
Chúng tôi chỉ dùng thông tin của bạn để trả lời bạn. Chúng tôi không bán thông tin, và không thêm bạn vào danh sách gửi thư.